
КТО ОБНУЛИЛ 42 МИЛЛИОНА?

«Совершенно Секретно» продолжает журналистское расследование дела Галины Никитиной, которую обвиняют в «махинациях» при сдаче налоговых деклараций. Из-за происходящего работа её предприятий на Севере фактически парализована, возникли проблемы с выплатой зарплат и исполнением обязательств перед сотрудниками.
Никитина с обвинением не согласна. У неё на руках – документы, которые ставят под сомнение ряд ключевых обстоятельств обвинения. Вдобавок после наших предыдущих публикаций появились два судебных решения, которые заставляют по-новому посмотреть на один из ключевых выводов обвинения.
Мы уже рассказывали об этой истории в публикациях «Арест по ошибке» и «Экспертиза под вопросом».
Последняя вышла после завершения предварительного расследования, когда Никитина и её адвокаты получили возможность ознакомиться со всеми материалами уголовного дела. Тогда защита поставила под сомнение не столько расчёты судебного эксперта, сколько исходные документы, на основании которых эти расчёты производились.
В центре спора оказались налоговые декларации ООО «СпецСтройМеханизация» – контрагента ООО «Строительно-монтажный комплекс» (СМК). Именно сведения из так называемых «нулевых» деклараций за III и IV кварталы 2022 года были использованы при формировании доказательственной базы по делу. Защита утверждала, что эти декларации были представлены человеком, который не имел отношения к компании, а их происхождение вызывает серьёзные вопросы.
На момент нашей предыдущей публикации это оставалось исключительно позицией защиты. Теперь ситуация изменилась. В распоряжении редакции оказались два судебных решения, вынесенных летом и осенью 2026 года.
Первым суд признал недействительной доверенность, на основании которой человек, формально представленный налоговой как представитель «СпецСтройМеханизации», якобы получил право подавать от имени компании налоговую отчётность.
Вторым суд признал незаконными действия самой налоговой инспекции по приёму спорных деклараций, а также обязал налоговый орган исключить их из обработки и восстановить предыдущие декларации.
И всё это происходило в тот момент, когда уголовное дело Галины Никитиной уже передано в суд. 14 октября 2026 года в Тушинском районном суде Москвы назначено первое судебное заседание по уголовному делу.
Получается такая ситуация: документы, которые использовались в ходе расследования и фигурировали в налоговой судебной экспертизе, теперь стали предметом совсем других судебных процессов. И выводы этих судов заставляют поставить вопрос: на каких исходных данных в действительности построена одна из ключевых экспертиз обвинения?
КОРОТКО О ГЛАВНОМ
Галина Никитина связана с ООО «Строительно-монтажный комплекс» – компанией, выполнявшей крупные строительные работы, в том числе на объектах нефтегазовой инфраструктуры Крайнего Севера.
В отношении Никитиной возбуждено уголовное дело по факту уклонения от уплаты налогов в особо крупном размере. Следствие было завершено летом этого года.
3 июля Никитина и её защитники закончили ознакомление с многотомными материалами уголовного дела в порядке статьи 217 УПК РФ. Именно после этого, утверждает защита, удалось сопоставить документы из разных томов и обнаружить противоречия, которые невозможно было увидеть раньше.
Один из главных вопросов касался ООО «СпецСтройМеханизация». В июле 2023 года генеральный директор этой компании Никита Пивоваров представил уточнённые декларации по НДС. В них были указаны положительные суммы налога к уплате: 23 241 631 рубль за III квартал и 19 428 614 рублей за IV квартал 2022 года.
В сумме эти два показателя составляют 42 670 245 рублей (23 241 631 + 19 428 614 = 42 670 245). Именно на эту величину положительные показатели НДС по двум кварталам впоследствии сменились нулевыми.
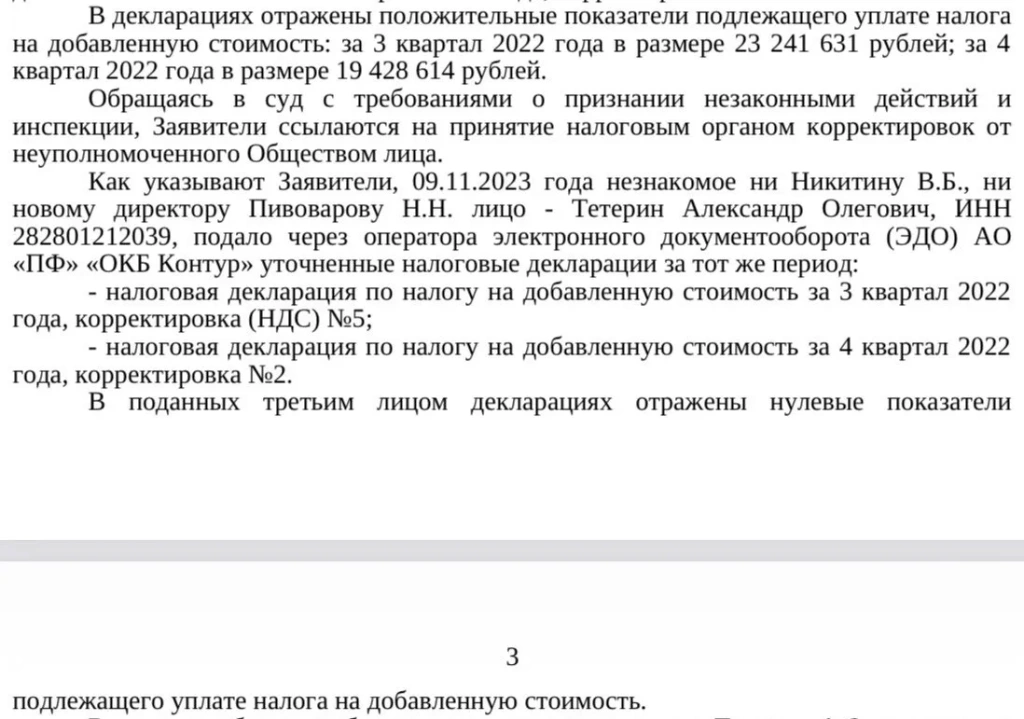
На фото:
Из решения Арбитражного суда Москвы: до появления спорных корректировок в декларациях был указан НДС к уплате – 23 241 631 и 19 428 614 рублей. 9 ноября 2023 года от имени компании были представлены корректировки №5 и №2 с нулевыми показателями.
Но 9 ноября 2023 года произошло нечто странное. От имени той же компании были представлены новые корректировки – №5 за III квартал и №2 за IV квартал. Теперь показатели НДС стали нулевыми. Документы были подписаны электронной подписью Александра Тетерина. Именно вокруг этого человека впоследствии развернулась одна из главных интриг дела.
КТО ТАКОЙ ТЕТЕРИН?
В предыдущем расследовании «Совершенно Секретно» приводило объяснения Александра Тетерина. Он утверждал, что «СпецСтройМеханизация» ему незнакома, её представителей он не знает и никаких налоговых деклараций от имени этой организации не подавал. Теперь в дополнение к его словам появились судебные акты.
28 июля 2026 года Тындинский районный суд Амурской области рассмотрел иск Никиты Пивоварова и ООО «СпецСтройМеханизация» о признании недействительной доверенности от 1 ноября 2023 года, якобы выданной Тетерину. Суд исследовал обстоятельства её появления.
Из материалов дела следует, что Тетерин никогда не являлся работником «СпецСтройМеханизации», не состоял с компанией в отношениях представительства и не был знаком с Пивоваровым. Пивоваров, в свою очередь, утверждал, что доверенности Тетерину не выдавал и электронную подпись компании ему не передавал.
Но дальше начинается самое интересное. Суд исследовал заключения специалистов. Экспертное исследование подписи показало: подпись от имени Пивоварова на доверенности выполнена не Пивоваровым, а другим лицом с подражанием его подписи.
А исследование печати показало, что оттиск на доверенности был нанесён не печатью ООО «СпецСтройМеханизация», образцы которой предоставлялись для исследования, а другой печатью, изготовленной с другого оригинал-макета.
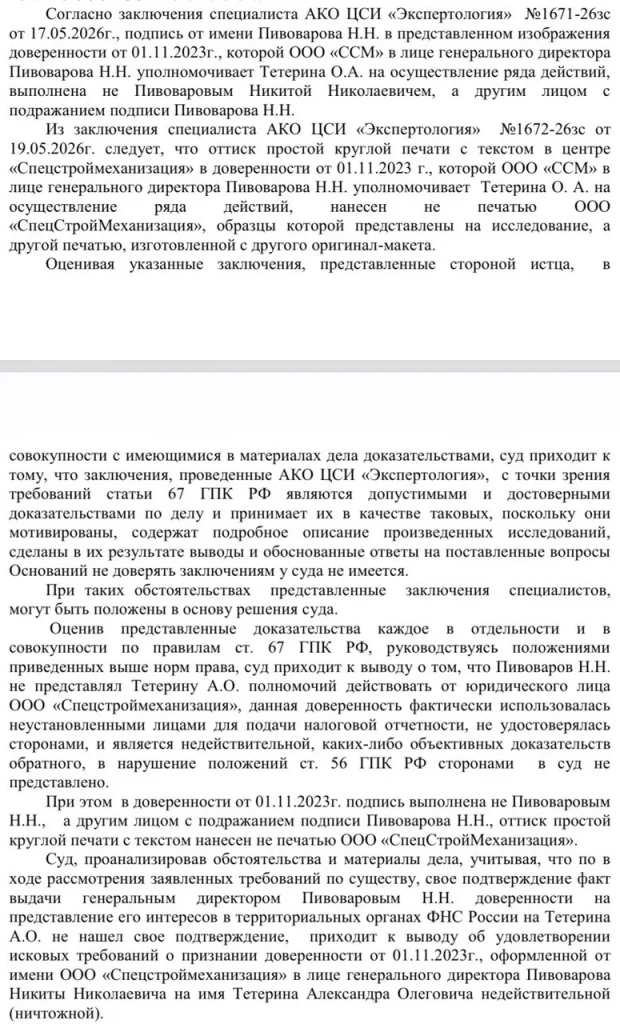
На фото:
Решение Тындинского районного суда от 28 июля 2026 года: доверенность Тетерина признана ничтожной. Подпись и печать «Спецстроймеханизации» оказались неподлинными.
Суд признал эти заключения допустимыми и достоверными доказательствами. А затем сделал вывод, который теперь приобретает особое значение для уголовного дела Никитиной: Пивоваров не предоставлял Тетерину полномочий действовать от имени «СпецСтройМеханизации», а доверенность, как указал суд, «фактически использовалась неустановленными лицами для подачи налоговой отчётности». В итоге доверенность была признана недействительной (ничтожной). Это первое новое обстоятельство. Но не последнее.
НАЛОГОВАЯ ТОЖЕ ОКАЗАЛАСЬ В СУДЕ
Следующий процесс проходил уже в Арбитражном суде города Москвы. Никитин Вячеслав Борисович и ООО «СпецСтройМеханизация» оспаривали действия Межрайонной ИФНС №22 по Московской области. Предмет спора был предельно конкретным: имела ли налоговая право принять те самые «нулевые» корректировки №5 и №2, представленные от имени компании неуполномоченным лицом?
8 сентября 2026 года суд изготовил решение. И требования заявителей удовлетворил. Суд установил, что Тетерин никогда не являлся работником общества и не имел с ним правоотношений, связанных с представительством. Доверенность ему не выдавалась, электронная подпись общества не передавалась.
Но особенно интересно другое. Во время судебного процесса налоговая представила копию доверенности от 1 ноября 2023 года. При этом, как говорится в решении суда, оригинала доверенности у налогового органа нет, а каким образом к инспекции поступила её копия, налоговый орган не пояснил.
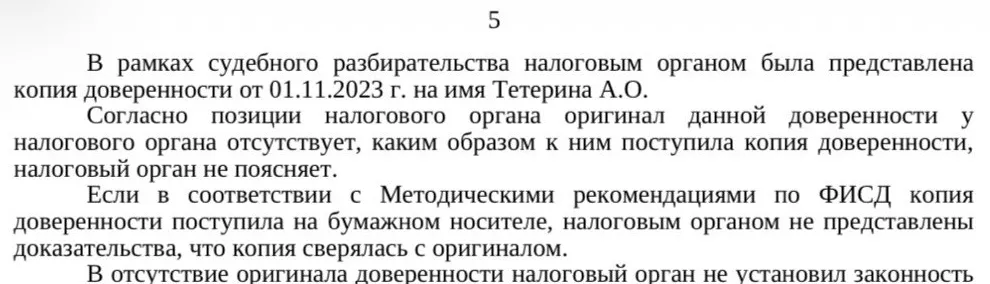
На фото:
Решение Арбитражного суда Москвы: оригинала доверенности у налоговой нет, происхождение копии инспекция не пояснила
Напомним: именно эта доверенность к тому моменту уже была признана другим судом ничтожной.
НАЛОГОПЛАТЕЛЬЩИК САМ СКАЗАЛ: МЫ ЭТИ ДЕКЛАРАЦИИ НЕ ПОДАВАЛИ
Есть в решении Арбитражного суда ещё один эпизод. После поступления «нулевых» деклараций налоговая направила «СпецСтройМеханизации» требования о предоставлении пояснений. Компания ответила, что не может обнаружить у себя корректировки №5 и №2, попросила налоговый орган сообщить даты их подачи, способ направления и предоставить сами документы для сверки. Иными словами, налогоплательщик фактически сообщил налоговой и предупредил, что не знает, откуда появились эти декларации.
Что произошло после этого? Как установил суд, никаких действий по проверке этого сообщения сотрудник налогового органа не предпринял. Камеральная проверка была завершена. «Нулевые» декларации были приняты к учёту.
Суд сформулировал последствия в цифрах. Принятие этих деклараций уменьшило подлежащий уплате в бюджет налог на 42 670 245 рублей.
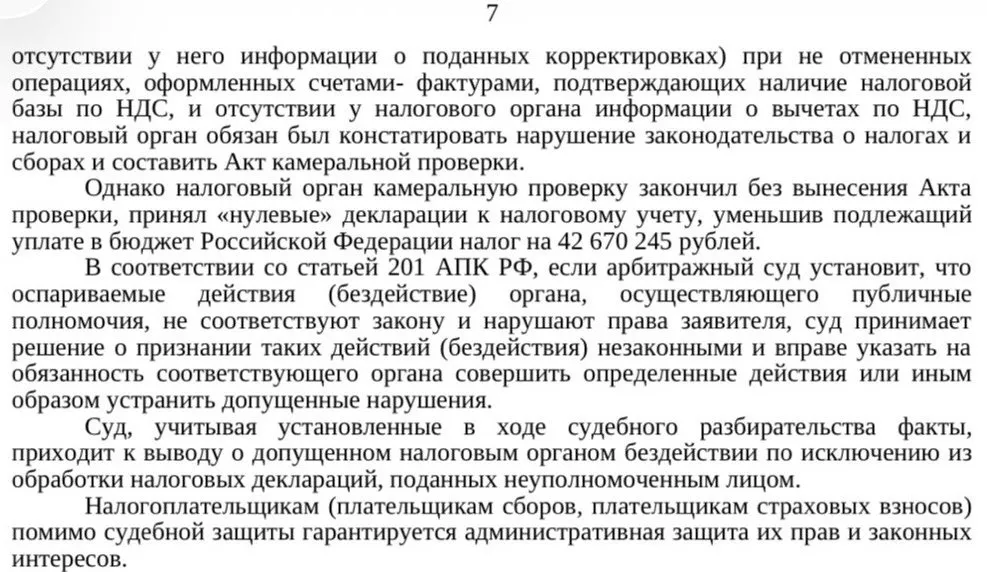
На фото:
Арбитражный суд города Москвы: принятие «нулевых» деклараций уменьшило НДС к уплате на 42,67 млн рублей
Но на этом последствия не закончились.
44 МИЛЛИОНА И ДВА НАЛОГА
Арбитражный суд отдельно указал на последствия произошедшего для ООО «СМК». По результатам выездной налоговой проверки СМК был доначислен НДС. Наибольший объём доначисления – более 57 миллионов рублей – был связан именно с взаимоотношениями со «СпецСтройМеханизацией».
В решении суда говорится, что принятие «нулевых» деклараций за III и IV кварталы 2022 года повлекло доначисление ООО «СМК» НДС.
Более того, суд указал:
«Неправомерные действия/бездействия налогового органа также привели к двойному взысканию налога в бюджет Российской Федерации по одним и тем же хозяйственным операциям».
По этим операциям СМК был доначислен НДС в размере 44 761 954,67 рубля, после чего «СпецСтройМеханизация» повторно представила уточнённые декларации с положительными показателями и уплатила налог. Именно поэтому произошедшее нельзя свести к технической ошибке в налоговой отчётности. Цена вопроса – десятки миллионов рублей.
ЧТО РЕШИЛ АРБИТРАЖНЫЙ СУД
Суд признал незаконными действия МИФНС №22 по Московской области по приёму корректировки №5 за III квартал 2022 года и корректировки №2 за IV квартал; признал незаконным бездействие инспекции, не исключившей эти декларации из обработки; обязал налоговую исключить спорные декларации и восстановить результаты ранее представленных деклараций – корректировки №4 за III квартал и №1 за IV квартал 2022 года.
На момент подготовки настоящего материала необходимо учитывать, что решение Арбитражного суда может быть обжаловано в течение месяца. Но даже с этой оговоркой возникает вопрос, который теперь невозможно обойти…
А ЧТО ТОГДА ИССЛЕДОВАЛ ЭКСПЕРТ?
Вернёмся к уголовному делу Галины Никитиной. В распоряжении редакции имеется запрос следователя ГСУ СК России по Москве Тимура Ахмеджанова в МИФНС №22. Следователь просит налоговый орган предоставить все налоговые декларации «СпецСтройМеханизации» за I-IV кварталы 2022 года, включая все уточнённые декларации, а также книги покупок.
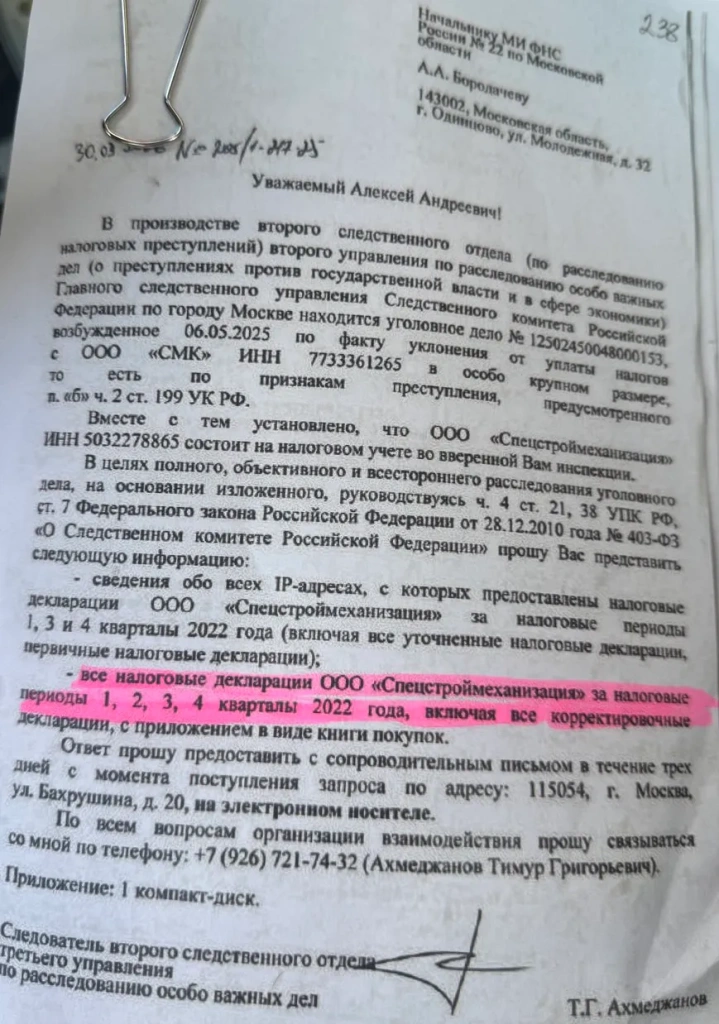
На фото:
Запрос следователя Т. Г. Ахмеджанова в МИФНС №22: запрошены все декларации «Спецстроймеханизации» за 2022 год, включая корректировочные
Сам по себе запрос вопросов не вызывает. Напротив, как мы видим, следователь просил максимально полный массив информации.
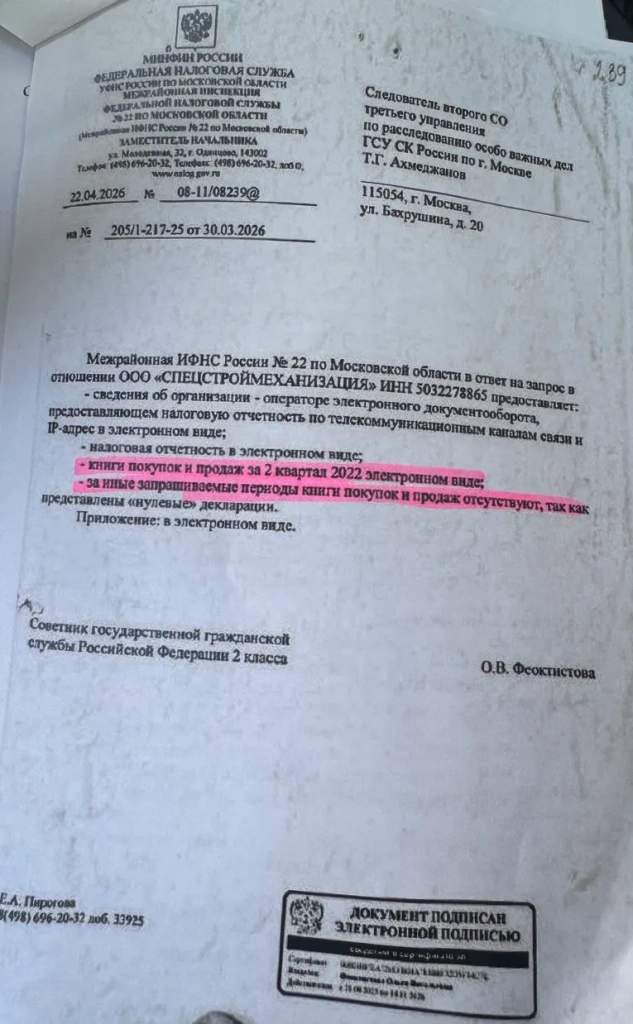
На фото:
Ответ МИФНС №22 от 22 апреля 2026 года: за иные запрошенные периоды книги покупок и продаж отсутствуют, поскольку представлены «нулевые» декларации
Однако в материалах дела имеются ответы налогового органа на запросы следствия, которые защита предлагает сопоставить между собой. В них сообщалось о предоставлении налоговой отчётности и книг покупок и продаж, при этом за интересующие следствие III и IV кварталы 2022 года книги покупок и продаж указывались как отсутствующие.
Защита Никитиной обращает внимание на то, что следствие повторно запрашивало сведения, а налоговый орган вновь сообщал об отсутствии книг покупок и продаж за III и IV кварталы 2022 года. Защита считает это принципиальным, поскольку именно в этих разделах деклараций отражаются сведения о сделках с контрагентами.
При этом сами номера спорных деклараций показывали, что речь шла об уточнённой отчётности: корректировке №5 за III квартал и корректировке №2 за IV квартал.
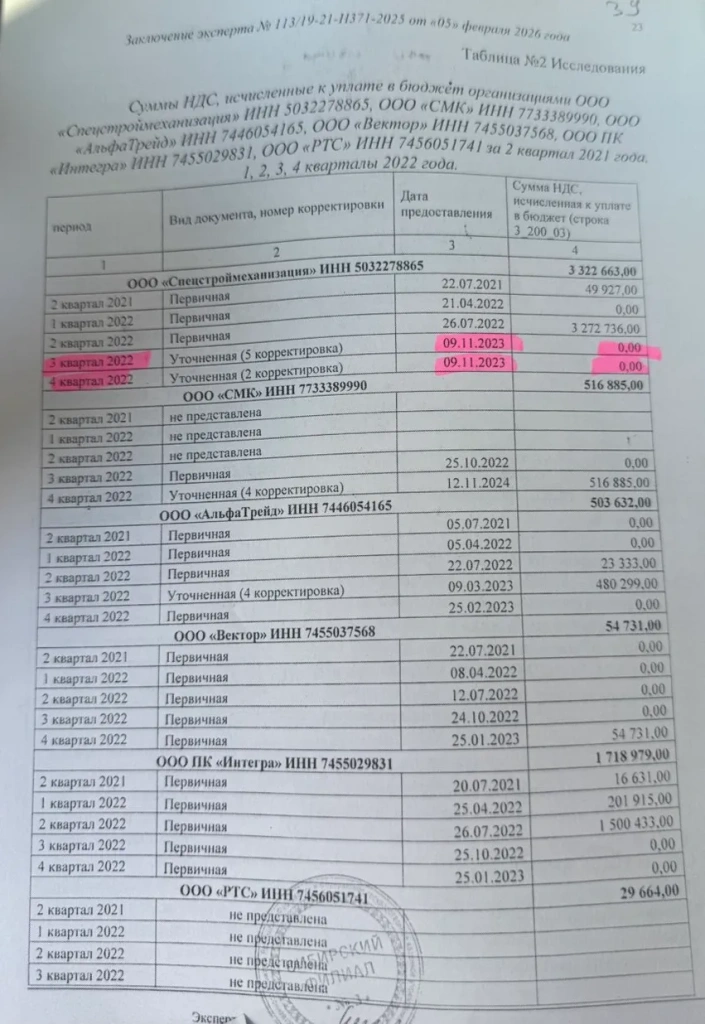
На фото:
Заключение судебной налоговой экспертизы: спорные декларации за III и IV кварталы 2022 года обнулили НДС к уплате
Отсюда возникает ещё один вопрос: если следствию были представлены именно эти корректировки, проверялось ли, какие декларации предшествовали им и почему сведения из предыдущей отчётности не были учтены в той же доказательственной цепочке?
Но дальше этот документ необходимо сопоставить с ответом налоговой и материалами судебной налоговой экспертизы. Экспертиза №113/19-21-Н371-2025 проводилась в Сибирском филиале Судебно-экспертного центра Следственного комитета России экспертом Еленой Шведовой. Она была начата 6 июня 2025 года и завершена 5 февраля 2026 года.
В материалах экспертизы указано, что определённые книги покупок и продаж, в том числе за III и IV кварталы 2022 года, отсутствуют.
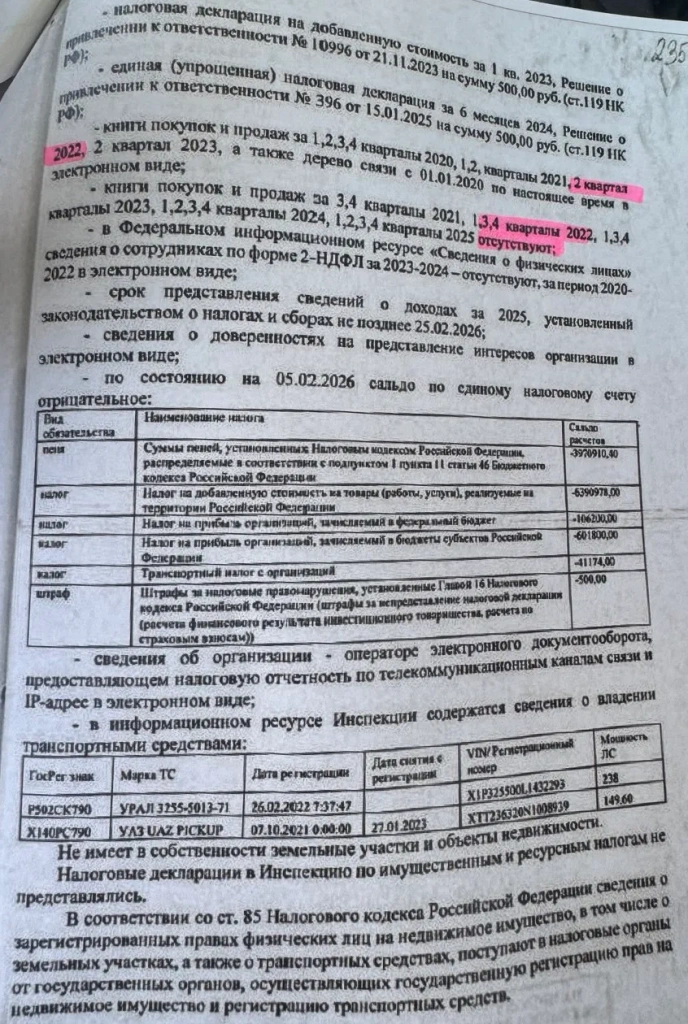
На фото:
Ответ МИФНС № 22: книги покупок и продаж за III–IV кварталы 2022 года указаны как отсутствующие
Особое значение защита придаёт странице 23 экспертного заключения. В табличной части экспертизы по «СпецСтройМеханизации» за III и IV кварталы 2022 года отражены показатели спорной отчётности с нулевыми значениями. Никитина указывает, что в этой таблице фигурируют декларации, поданные 9 ноября 2023 года, то есть те самые поздние корректировки, правомерность принятия которых впоследствии стала предметом отдельного судебного спора.
Защита формулирует претензию предельно конкретно: если вместо нулевых показателей учитывать предшествовавшие декларации с НДС к уплате 23 241 631 рубль и 19 428 614 рублей, речь идёт о 42 670 245 рублях. Именно такую сумму уменьшения налога вследствие принятия спорных деклараций впоследствии зафиксировал Арбитражный суд.
И здесь возникает уже новый вопрос: если следователь запрашивал все декларации и корректировки, какие именно документы в итоге были переданы эксперту? И какое влияние на результаты экспертизы оказали те декларации, которые теперь суд обязал налоговый орган исключить из обработки?
Мы пока не даём ответа. Но после двух новых судебных решений этот вопрос перестал быть исключительно риторическим.
ЧТО ЗНАЛО СЛЕДСТВИЕ
В предыдущем расследовании мы подробно рассказывали, что после ознакомления с уголовным делом защита обнаружила в разных томах сведения о существовании нескольких версий налоговой отчётности. В материалах имелись декларации, предусматривавшие уплату более 42 миллионов рублей НДС. Одновременно в экспертизе фигурировала другая отчётность. Сегодня мы можем добавить к этому новые обстоятельства.
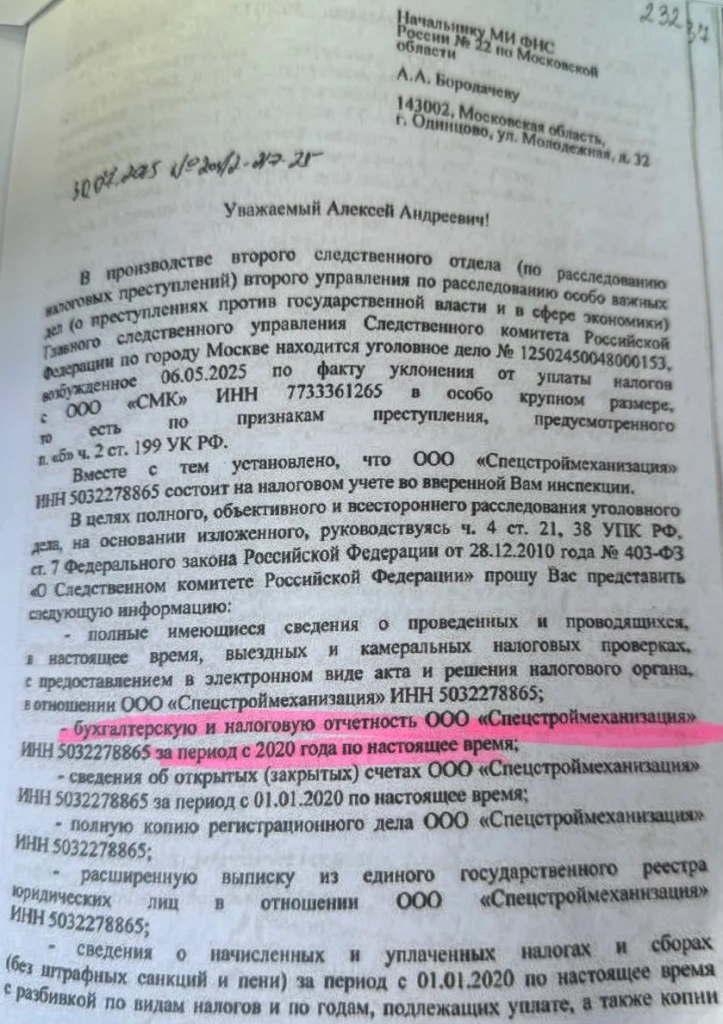
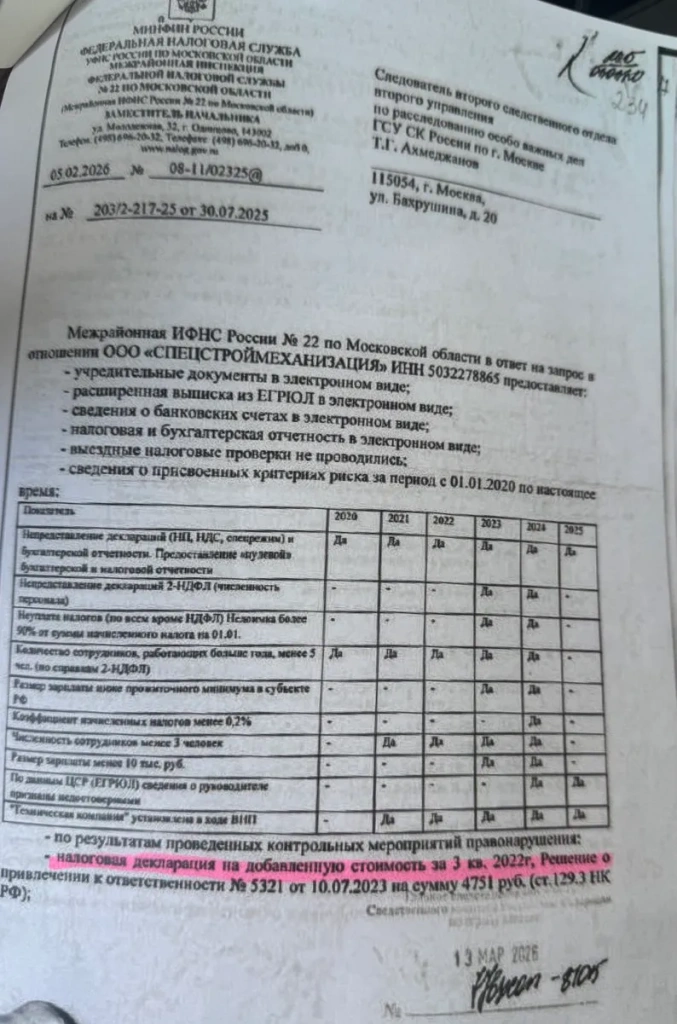
На фото (слева направо):
- Запрос следствия в МИФНС № 22 о предоставлении налоговой и бухгалтерской отчётности ООО «Спецстроймеханизация»
- Ответ МИФНС № 22 от 5 февраля 2026 года на запрос следствия
Суд установил, что доверенность, формально давшая возможность представить «нулевые» декларации, ничтожна.
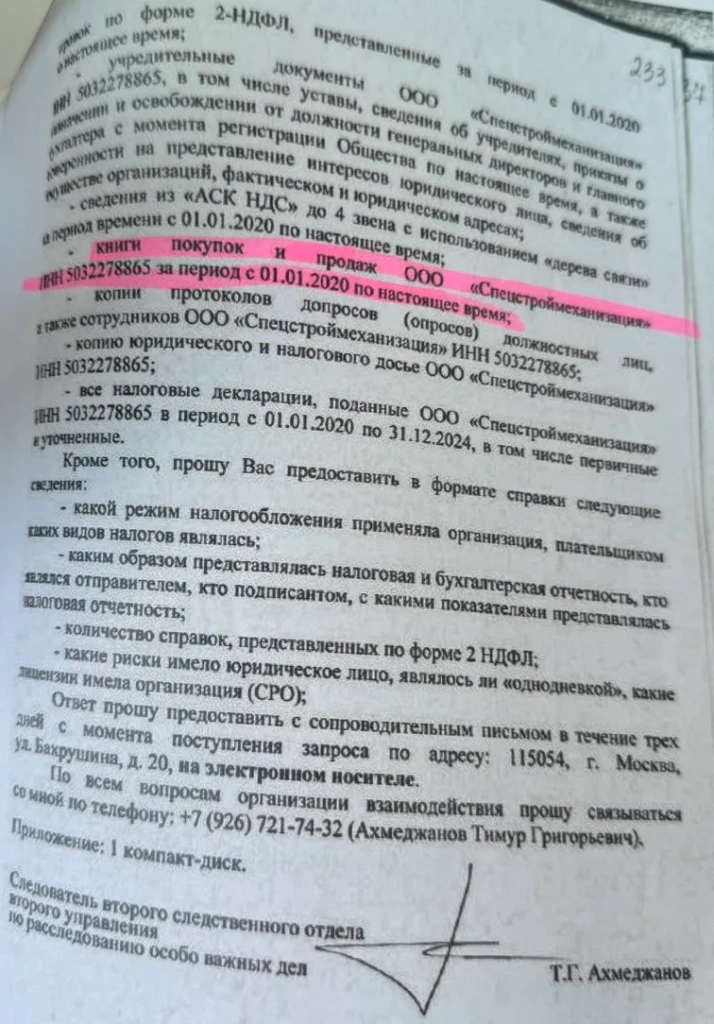
На фото:
Запрос следствия о предоставлении книг покупок и продаж ООО „Спецстроймеханизация“ с 2020 года
Другой суд установил, что действия налоговой по их принятию незаконны, и налоговая обязана восстановить предыдущую отчётность. Получается принципиально новая ситуация. Экспертиза остаётся в уголовном деле. Но юридический статус части исходных налоговых документов, вокруг которых защита спорила со следствием, после завершения расследования изменился.
Как это должно повлиять на оценку экспертного заключения – теперь это уже вопрос суда.
ВТОРОЙ СПОР: НАЛОГ НА ПРИБЫЛЬ
Но претензии защиты Никитиной к экспертному заключению не ограничиваются НДС. Отдельный блок её доводов касается расчёта налога на прибыль и того, каким образом при экспертизе определялись фактические затраты СМК. По словам адвокатов, сама эксперт в ходе исследования исходила из необходимости определить действительные налоговые обязательства с учётом фактических затрат налогоплательщика и запросила у следствия документы, позволяющие установить такие затраты.
В ответе следователя эксперту, на который ссылается защита, сообщалось, что услуги и работы, оформленные в учёте СМК от имени спорных контрагентов, якобы были выполнены организацией собственными силами, а соответствующие материальные затраты, амортизационные отчисления, затраты на оплату труда и прочие расходы уже включены в состав затрат. В отношении товаров следователь, по словам Никитиной, указал, что фактически СМК приобретало их у физических лиц, не являвшихся плательщиками НДС, однако установить фактические расходы на их приобретение не представилось возможным.
Именно здесь защита ставит ещё один вопрос к доказательственной базе. Никитина утверждает, что в материалах уголовного дела она не обнаружила следственных действий, которые позволяли бы установить эти обстоятельства в заявленном виде: запросов, допросов или отдельного исследования фактических расходов. По её мнению, следователь сообщил эксперту как установленный факт то, что само по себе требовало специального исследования и проверки.
«Я не могу одними электродами смонтировать и сварить трубу», - так Никитина объясняет свою позицию.
По её словам, выполнение работ на Крайнем Севере объективно предполагало не только материалы, но и расходы на технику, перевозку и монтаж, тогда как часть этих затрат, по версии защиты, в расчёте фактически была исключена.
Защита оценивает возможное влияние этого эпизода на расчёт налога на прибыль примерно ещё в 42 миллиона рублей. Это именно позиция защиты обвиняемой и её расчёт, а не установленный судом факт. Поэтому редакция считает необходимым отдельно сопоставить запрос эксперта, ответ следователя и соответствующую часть экспертного заключения.
Если доводы защиты подтвердятся документально, вопрос будет касаться уже не только спорных деклараций по НДС, но и второй составляющей экспертного расчёта. Защита утверждает, что совокупно два спорных блока: около 42 миллионов рублей по НДС и около 42 миллионов рублей по налогу на прибыль – способны существенно изменить итоговую сумму, положенную в основу обвинения. И эту арифметику ещё предстоит проверять по первичным материалам уголовного дела.
«ИНФОРМАЦИЯ ОГРАНИЧЕННОГО ДОСТУПА»
После предыдущей публикации «Совершенно Секретно» ожидало ответы государственных органов на направленные журналистские запросы. Один из них пришёл из Следственного комитета России.
Редакция просила сообщить о ходе рассмотрения обращения Галины Никитиной о возможной фальсификации доказательств при расследовании уголовного дела следователем ГСУ СК России по Москве Тимуром Ахмеджановым.
Ответ датирован 9 сентября 2026 года. СК сообщил, что запрос рассмотрен, однако по существу поставленных вопросов информацию не предоставил, так как запрашиваемые сведения, по мнению ведомства, относятся к информации ограниченного доступа.
Мы публикуем этот ответ, чтобы читатель мог самостоятельно оценить полноту официальной реакции ведомства. Но теперь у редакции появились новые вопросы. И адресованы они прежде всего налоговой службе.
НОВЫЙ ЗАПРОС – В ФНС
После решения Арбитражного суда Москвы «Совершенно Секретно» направило журналистский запрос в Федеральную налоговую службу.
Нас интересует не оценка уголовного дела Никитиной – это не компетенция налогового ведомства. Нас интересуют конкретные действия налогового органа.
Как получилось, что декларации на десятки миллионов рублей были приняты от лица, чьи полномочия впоследствии не подтвердились?
Почему после прямого сообщения налогоплательщика о том, что ему неизвестны эти корректировки, их происхождение не было проверено?
Каким образом в инспекцию попала копия доверенности, если, как указано в судебном решении, оригинал у налогового органа отсутствует?
Какие именно декларации и приложения были переданы по запросу следователя Ахмеджанова?
И наконец, какие действия ФНС предпримет после решения суда об исключении «нулевых» деклараций и восстановлении предыдущей налоговой отчётности?
Ответ налоговой редакция опубликует независимо от его содержания.
ДВА РЕШЕНИЯ – ОДНА ЦЕПОЧКА
Если убрать юридические формулировки, последовательность выглядит достаточно просто. Сначала от имени «СпецСтройМеханизации» появляются «нулевые» декларации. Их связывают с Александром Тетериным. Основанием его полномочий называется доверенность.
Затем суд устанавливает, что доверенность ничтожна, подпись руководителя выполнена другим лицом, печать не принадлежит компании, а сам документ фактически использовался неустановленными лицами для подачи налоговой отчётности.
После этого другой суд рассматривает уже действия налоговой и признаёт незаконным приём деклараций, поданных неуполномоченным лицом. Налоговую обязывают удалить их из обработки и восстановить предыдущие декларации.
Но между появлением этих документов и судебными решениями произошло ещё одно событие. На основании массива документов уголовного дела была проведена судебная налоговая экспертиза. И именно её результаты стали одним из доказательств обвинения Галины Никитиной.
Вот почему два новых судебных решения имеют значение, выходящее далеко за пределы спора «СпецСтройМеханизации» с налоговой.
14 ОКТЯБРЯ 2026 ГОДА
Прокуратура не вернула дело на дополнительное расследование. И далее уголовное дело в отношении Галины Никитиной поступило в Тушинский районный суд Москвы.
Первое заседание назначено на 14 октября. И теперь именно суду под председательством Елены Строевой предстоит оценивать доказательства обвинения в условиях, которых не существовало в момент окончания предварительного следствия.
Редакция не утверждает, что новые судебные решения автоматически опровергают обвинение Галины Никитиной. Они не являются приговором по её уголовному делу и не разрешают вопрос о её виновности. Но они устанавливают обстоятельства, непосредственно связанные с документами, вокруг которых строилась значительная часть спора между защитой и следствием.
Если суд признал незаконным принятие налоговых деклараций, использованных в доказательственной цепочке, а доверенность, которой объяснялось появление этих деклараций, другой суд признал ничтожной, должна ли судебная налоговая экспертиза, основанная на соответствующем массиве исходных данных, быть заново оценена с учётом этих обстоятельств? Ответ на этот вопрос теперь предстоит искать не только журналистам и адвокатам. Его предстоит дать суду.
КОМУ ПОНАДОБИЛОСЬ «СЛОМАТЬ» НИКИТИНУ?
Но остается ещё вопрос, который до сих пор находился за рамками судебных споров: зачем вообще кому-то понадобилось подавать от имени «СпецСтройМеханизации» декларации, которые сама компания не подавала?
Редакция пока не располагает фактами и доказательствами, позволяющими судить, кто именно стоял за описываемыми событиями и были ли они связаны между собой. Но, как рассказывала Галина Никитина нашим коллегам с телеканала Рен ТВ, якобы ещё в 2022 году на неё вышли бывшие сотрудники и предложили некое «сотрудничество с налоговой». Как утверждает предпринимательница, за пять процентов ей будто бы обещали отсутствие проблем с налоговыми органами. Никитина говорит, что отказалась. Примерно через полгода, по её словам, началась выездная налоговая проверка. В июле 2023 года «СпецСтройМеханизация» подаёт уточнённые декларации, предусматривающие уплату 42,67 миллиона рублей НДС. 9 ноября появляются новые корректировки, обнуляющие эти суммы. Компания впоследствии заявляет налоговой, что не знает о происхождении этих документов. Налоговый орган, как установил Арбитражный суд Москвы, не предпринимает действий для проверки этого сообщения. Ещё позже выясняется, что доверенность, которой объяснялись полномочия человека, от имени которого подавалась отчётность, подписана не руководителем компании, а оттиск печати выполнен другой печатью. Суд признаёт доверенность ничтожной. Наконец, «нулевые» декларации оказываются в той доказательственной цепочке, которая используется при расследовании уголовного дела Никитиной.
Означает ли это, что все перечисленное было частями единого плана? Нет. Таких выводов имеющиеся в распоряжении редакции судебные решения не содержат. Но теперь существует другой, не менее важный вопрос: был ли произошедший эпизод единичным сбоем налогового администрирования или перед нами механизм, который в принципе способен превратить чужую декларацию в проблему для добросовестного бизнеса? И этот вопрос касается уже не только Галины Никитиной.
«НУЛЕВЫЕ» ДЕКЛАРАЦИИ КАК СХЕМА: НИКИТИНА НЕ ПЕРВАЯ?
История Галины Никитиной ставит вопрос, который выходит далеко за рамки одного уголовного дела. Что происходит, если от имени компании налоговую отчётность подаёт человек, которого сама компания на это не уполномочивала?
Оказывается, подобные истории в России уже были.
-
В деле № А60-14403/2021 от имени компании за один день были представлены сразу 12 «нулевых» деклараций по НДС. Суд установил, что их подало неуполномоченное лицо, а сведения в них были недостоверными. Причём суд отдельно обратил внимание: сохранение таких деклараций в налоговой системе способно нарушить права не только самой компании, но и её контрагентов.
-
Очень похожий спор дошёл до Верховного суда – от имени ООО НПК «Специнжиниринг» были поданы уточнённые декларации по НДС, подписанные электронной подписью, выданной на имя директора другой компании Виктора Токарева. Суды установили, что полномочий представлять «Специнжиниринг» у него не было. Верховный суд указал: недостаточно просто признать приём такой отчётности незаконным – нарушенные права налогоплательщика должны быть реально восстановлены.
-
С существованием проблемы сталкивалась и сама ФНС. В решении от 25 января 2024 года Центральный аппарат службы указал: если декларацию представило неуполномоченное лицо без волеизъявления руководителя компании, такая декларация должна считаться непредставленной, а её последствия должны быть устранены.
Получается довольно опасный для бизнеса механизм. Чужая декларация может попасть в государственную информационную систему, изменить налоговые показатели, затронуть контрагентов, а затем компании приходится доказывать, что она этот документ вообще не подавала.
Судебная практика показывает: чужие и «нулевые» декларации – проблема не уникальная. Но в деле Галины Никитиной последствия оказались гораздо серьёзнее: спорная налоговая отчётность стала частью доказательственной цепочки уголовного дела. И теперь вопросы возникают не только к налоговой, которая приняла декларации неуполномоченного лица и, как установил суд, не проверила сообщение самой компании об их неизвестном происхождении. Вопросы возникают и к следствию: почему документы с таким происхождением оказались в доказательственной базе уголовного дела и насколько они повлияли на выводы судебной налоговой экспертизы.
Ответы на эти вопросы теперь предстоит искать уже в Тушинском суде. «Совершенно Секретно» продолжит следить за развитием этой истории.


Комментарии