
КРЕДИТНАЯ ЛОВУШКА
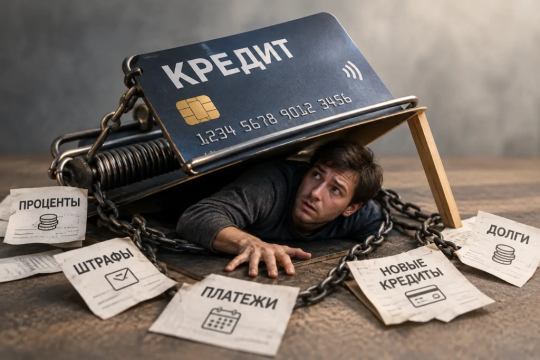

Сначала – 50 тысяч до зарплаты. Потом – кредитная карта. Потом – ещё один кредит, чтобы закрыть первый. Человек продолжает работать, получать зарплату и жить обычной жизнью, но всё большая часть его будущих доходов уже принадлежит банкам.
В России формируется новая реальность: можно не быть бедным, чтобы оказаться без денег.
«Я ВЕДЬ ВЗЯЛ ВСЕГО ПЯТЬДЕСЯТ ТЫСЯЧ…»
Вечером Сергей открывает банковское приложение.
На экране – несколько строчек.
- Потребительский кредит.
- Кредитная карта.
- Автокредит.
- Рассрочка.
Сумма задолженности выглядит неприятно, но ещё не катастрофически. Около 780 тысяч рублей.
«Когда я брал первый кредит, у меня и мысли не было, что всё так получится», - говорит он.
Это и есть самое опасное в кредитной зависимости. Она редко начинается с миллиона. Всё начинается с пятидесяти тысяч или семидесяти, может даже со ста. С суммы, которая кажется временной проблемой.
У Сергея сломалась машина. Автомобиль нужен для работы, поэтому ждать зарплаты было нельзя. Банк предложил кредит. Деньги пришли на счёт быстро – машину отремонтировали, проблемы закончились. Но через несколько месяцев заболел ребёнок – появились новые расходы. На этот раз Сергей воспользовался кредитной картой. Потом пришёл очередной платёж по автокредиту, потом – коммунальные счета, потом выросли расходы на продукты. И однажды Сергей обнаружил, что кредитная карта используется уже не для чрезвычайных ситуаций, она стала неотъемлемой частью семейного бюджета. Зарплата приходила – и почти сразу исчезала.
43,6 ТРИЛЛИОНА
На уровне страны цифры выглядят почти фантастически.
К началу 2026 года долговая нагрузка россиян на макроуровне действительно снижалась: по данным Банка России, на обслуживание кредитов приходилось 9,1% располагаемых доходов населения против 9,4% кварталом ранее. Задолженность по необеспеченным потребительским кредитам с октября 2024 года по март 2026-го сократилась на 6%.
Но это лишь одна сторона картины.
На 1 августа 2026 года совокупная задолженность населения по ипотечным жилищным кредитам составляла около 24,7 трлн рублей. Общий розничный кредитный портфель банков – около 37,4 трлн рублей.
Это уже не просто статистика. Это миллионы ежемесячных платежей. Миллионы банковских уведомлений:
«До даты платежа осталось 3 дня».
«Минимальный платёж по кредитной карте – 7 850 рублей».
«Вам доступен новый кредитный лимит».
И именно последняя фраза иногда становится началом новой долговой истории.
КРЕДИТ, КОТОРЫЙ МАСКИРУЕТСЯ ПОД СКИДКУ
Особенность современной кредитной экономики в том, что заёмные деньги всё чаще выглядят как обычный товар. Телефон за 80 тысяч. Ноутбук за 120. Мебель. Автомобиль. Путёвка. Ремонт.
На экране появляется знакомая кнопка:
«Рассрочка — 0%».
Человек думает не о том, сколько он заплатит за год.
Он думает: «Всего 10 тысяч рублей в месяц».
И это психологически совсем другая сумма. 100 тысяч рублей выглядят большими деньгами. 10 тысяч в месяц – терпимо. Но если таких «10 тысяч» становится четыре? Тогда получается уже 40 тысяч. А потом к ним добавляется ипотека. Коммунальные платежи. Еда. Транспорт. Школа. Лекарства. И человек обнаруживает, что зарплата закончилась ещё до того, как закончился месяц.
МАТЕМАТИКА ДОЛГОВОЙ ЯМЫ
Представим семью с совокупным доходом 140 тысяч рублей в месяц. На первый взгляд – вполне нормальный бюджет.
Но у семьи:
- ипотека – 45 тысяч;
- автокредит – 22 тысячи;
- потребительский кредит – 15 тысяч;
- кредитная карта – 10 тысяч;
- рассрочки – 8 тысяч.
Только кредитные обязательства – 100 тысяч рублей. Остаётся 40 тысяч. На двоих взрослых и ребёнка. А если внезапно ломается автомобиль? Если требуется лечение? Если на работе сокращают премию? Возникает новая потребность в деньгах. И тогда появляется ещё один кредит. Проблема уже не в том, что семья мало зарабатывает. Проблема в том, что она заранее потратила значительную часть своего будущего дохода.
БАНКИ НАЧИНАЮТ ГОВОРИТЬ «НЕТ»
И здесь происходит важный поворот: банковская система сама стала осторожнее! По данным НБКИ (Национальное бюро кредитных историй – прим. ред.), в июне 2026 года кредиторы отказали по 77,8% заявок на все виды розничных кредитов. По потребительским кредитам доля отказов составила 73,3%.
То есть ситуация сегодня выглядит уже не так: «Банк хочет дать человеку кредит». Скорее: «Банк хочет понять, сможет ли человек его вернуть».
Причина – в том числе высокая долговая нагрузка части заёмщиков и регуляторные ограничения.
Банк России продолжает ужесточать требования к выдаче наиболее рискованных необеспеченных кредитов. При этом доля проблемной задолженности по необеспеченным потребительским кредитам в июле 2026 года составляла 13,2%.
Ситуация начинает быть странной и всё печальнее: человеку, у которого уже много долгов, банки всё чаще отказывают в новых займах, но вот деньги ему от этого не перестают быть нужны.
ДВЕРЬ ЗАКРЫЛАСЬ – ОТКРЫЛОСЬ «ОКНО»
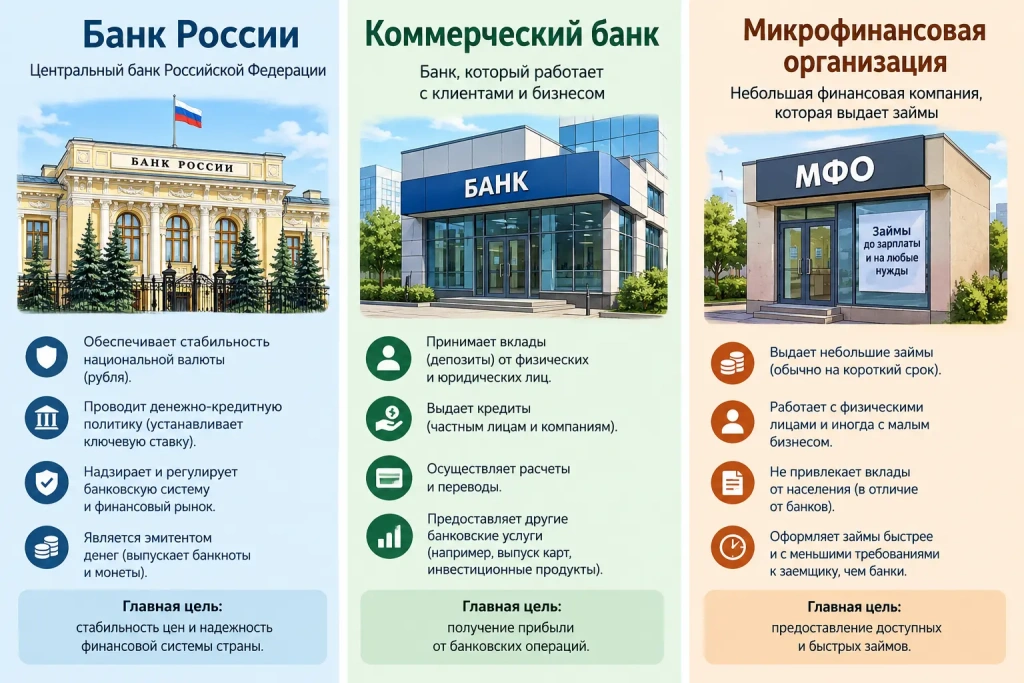
И здесь к вашим услугам – микрофинансовый рынок. Этакое новое окно «возможностей», табакерка, из которой выглядывает всегда готовый «помочь» микрофинансовый чёртик.
По данным «Эксперт РА», охлаждение банковского потребкредитования сопровождалось частичным перетоком заёмщиков в МФО (микрофинансовые организации – прим. ред.) и ломбарды.
Во II квартале 2026 года МФО выдали населению около 426 млрд рублей потребительских займов, хотя объём таких выдач снизился на 4% по сравнению с кварталом предыдущим. ЦБ отмечает, что особенно сокращались выдачи наиболее дорогих займов.
Представим человека, которому не хватает 30 тысяч рублей. До зарплаты – две недели, банк в кредите отказал, а деньги нужны сегодня, срочно. Микрозайм решает проблему за несколько минут.
И именно здесь работает главный психологический механизм долговой ловушки: срочная проблема побеждает долгосрочный расчёт.
Человек думает: «Как-нибудь отдам». Только вот «как-нибудь» в кредитной математике часто оказывается очень дорогим словом.
30 ТЫСЯЧ ПРЕВРАЩАЮТСЯ В ПОСТОЯННЫЙ ПЛАТЁЖ
Представим другую ситуацию.
Человеку срочно понадобились 50 тысяч рублей. Он берёт деньги, рассчитывая вернуть их через месяц. Но через месяц денег нет. Приходится продлевать обязательство или искать новый источник средств. Так возникает схема: первый заём, потом продление кредита, затем второй заём, за ним новый платёж, снова нехватка денег. И вот уже у человека третий заём.
Он теперь должен не 50 тысяч. Он теперь в долгу перед несколькими кредиторами. Причём первоначальная причина займа давно исчезла: машина отремонтирована, ребёнок выздоровел, ремонт закончен. Только долг остался. А то и кратно вырос.
«ДАЙТЕ МНЕ ЕЩЁ ОДИН КРЕДИТ»
В какой-то момент кредит начинает выполнять функцию зарплаты. Это психологически очень опасная стадия. Допустим, зарплата человека – 100 тысяч рублей. После всех обязательных платежей остаётся 15 тысяч, жить на которые до следующей зарплаты сейчас практически невозможно. И тогда человек снимает 20 тысяч с кредитной карты. Следующий месяц начинается с нового обязательства. Получается своеобразная финансовая карусель:
зарплата → погашение долгов → нехватка денег → кредитка → следующая зарплата → новое погашение
Человек вроде бы всё время работает, но его финансовое положение не улучшается (скорей, наоборот). Он просто обслуживает уже существующий долг.
САМАЯ СТРАШНАЯ ФРАЗА – «МИНИМАЛЬНЫЙ ПЛАТЁЖ»
У кредитной карты есть одна особенно опасная психологическая конструкция – минимальный платёж.
Человек видит:
«Задолженность – 180 000 рублей».
Страшно.
Но рядом:
«Минимальный платёж – 7 200 рублей».
И мозг цепляется именно за вторую цифру. 7 200 – вроде бы можно найти. И человек платит. Но долг при этом может сокращаться гораздо медленнее, чем ему кажется, особенно если он продолжает пользоваться картой. Через месяц появляется новый счёт.
И снова:
«Минимальный платёж – 7 500 рублей».
Так долг перестаёт быть событием. Он становится частью быта. Как квартплата. Как интернет, электричество.
В КРЕДИТ ЖИВЁТ УЖЕ НЕ ТОЛЬКО БЕДНЫЙ
Это важный момент. Долговая зависимость не имеет одного социального портрета.
В кредит могут жить: водитель, врач, инженер, учитель, предприниматель, офисный сотрудник, семья с детьми, человек с собственной квартирой. Потому что проблема определяется не только размером дохода. Она определяется соотношением: доход – обязательные платежи – резерв.
Человек с зарплатой 200 тысяч рублей может оказаться финансово уязвимее человека с зарплатой 100 тысяч, если первый ежемесячно отдаёт кредиторам 150 тысяч, а второй – 20.
ИПОТЕКА: ДОЛГ, КОТОРЫЙ СТАНОВИТСЯ ЧАСТЬЮ ЖИЗНИ
Отдельный разговор – ипотека.
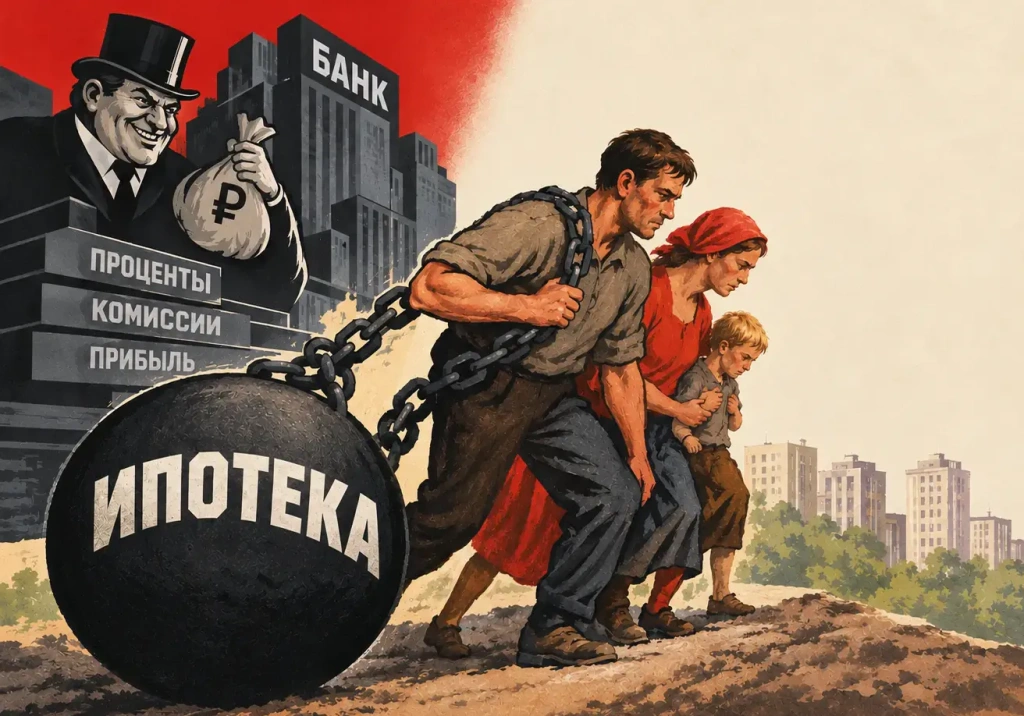
По данным Банка России, совокупная задолженность населения по ипотеке на 1 августа 2026 года достигла 24,7 трлн рублей, увеличившись на 10,7% за год. Ипотечный кредит отличается от потребительского прежде всего сроком (в российских реалиях сам по себе ипотечный кредит не в лучшую сторону отличается ещё и ставкой, в разы превышающей ставки, к примеру, в Европе и США, и порой несуразными ценами на сам предмет ипотеки – жильё; на то, впрочем, есть причины, и это отдельный разговор). Человек подписывает договор сегодня. Но обязательство может сопровождать его десятилетиями. За это время человек может: сменить работу, переехать, завести детей, развестись, потерять часть дохода, начать собственный бизнес, столкнуться с болезнью или другими непредвиденными расходами. А платёж останется. Каждое какое-нибудь число каждого месяца.
КВАРТИРА ЕСТЬ, ДЕНЕГ НЕТ
А теперь представим молодую семью. Они купили квартиру. Платёж – 55 тысяч рублей. Доход семьи – 160 тысяч. В момент оформления ипотеки всё выглядит нормально. Но через два года появляется ребёнок. Один из супругов временно перестаёт работать. Доход сокращается до 100 тысяч. Ипотека никуда не исчезает. Она продолжает требовать 55 тысяч (сумма условная, так как некоторые ипотечные платежи иногда доходят и до 250 тысяч рублей – прим. ред.). Ещё 45 тысяч остаётся на всё остальное. Формально семья владеет квартирой стоимостью несколько миллионов рублей. Но в повседневной жизни она может чувствовать себя бедной.
Это один из парадоксов современной кредитной экономики: человек может владеть дорогим активом и одновременно испытывать острую нехватку свободных денег.
ПОЧЕМУ НЕЛЬЗЯ ПРОСТО СКАЗАТЬ: «НЕ БЕРИ КРЕДИТ»?
Потому что это почти нелепость. Кредит давно стал частью российской экономики (как и гораздо раньше и в гораздо больших объёмах – мировой). Без него невозможно представить ипотеку. Автомобильный рынок. Покупку бытовой техники. Строительство. Ремонт. Развитие малого бизнеса. Даже обычные потребительские расходы.
Более того, в России кредитная нагрузка домохозяйств заметно (по факту – в разы) ниже, чем, к примеру, в тех же США и Европе. Таким образом, кредит в его нынешнем виде и при текущем экономическом мироустройстве – неотъемлемая часть жизни, важная и нужная.
Поэтому проблема не в самом существовании кредита. Проблема начинается там, где заёмные деньги заменяют доход. Именно это превращает финансовый инструмент в зависимость.
Дать жёсткий совет "не бери кредит" можно, пожалуй, лишь в одном случае: когда кредит изначально нужен человеку для пустого, ничем, кроме тщеславия и тому подобных причин, не оправданного потребления. Всегда полезно помнить, что машина, если вы не условный таксист или курьер, – это удобно, иногда быстро, но это только расходы, телефон ценой в несколько ваших месячных зарплат – это... ну, в лучшем случае игрушка, а обычно – просто глупость, давайте говорить честно... Список таких "важных" вещей, приобретаемых нашими согражданами на кредитные средства практически бесконечен.
СИСТЕМА ТОЖЕ УЧИТСЯ
Банк России пытается ограничивать наиболее рискованное кредитование. В частности, регулятор использует показатель долговой нагрузки заёмщика – ПДН. Его расчёт регулируется специальными требованиями ЦБ, обновлёнными в 2026 году.
Банки со своей стороны тоже просчитывают потенциальных заёмщиков вполне добросовестно. Оцениваются все значимые риски: доходы, кредитная история, цель кредитования итд, итп. Никому в здравом уме не хочется возиться с просрочками и невозратами - это сложно, долго, дорого, утомительно, плохо влияет на нормативные показатели. Баланс между желанием заработать по максимуму и возможными потерями на этом рынке в целом поддерживается.
Меняются правила и для микрофинансового рынка. С 1 апреля 2026 года предельная переплата по потребительским займам была снижена со 130% до 100% от суммы основного долга, а с 1 октября 2026 года для высокомаржинальных займов вводится количественное ограничение – не более двух таких займов новому клиенту, согласно анализу «Эксперт РА». Это попытка поставить барьер перед самым опасным сценарием: когда человек начинает брать один дорогой заём за другим.
Но никакое регулирование не способно полностью заменить финансовую подушку самого человека.
10 ПРИЗНАКОВ ПРЕВРАЩЕНИЯ КРЕДИТА В ЛОВУШКУ
- Вы берёте новый кредит, чтобы погасить старый.
- Кредитная карта используется для покупки продуктов.
- После зарплаты денег хватает меньше чем на неделю.
- Вы не знаете точную сумму всех своих долгов.
- Вы ориентируетесь только на размер ежемесячного платежа.
- Вам приходится постоянно увеличивать кредитный лимит.
- Вы перестали откладывать деньги, потому что «всё уходит на платежи».
- Любая непредвиденная трата требует нового займа.
- Вы скрываете от близких реальный размер задолженности.
- Вы испытываете облегчение не тогда, когда заработали деньги, а тогда, когда банк снова одобрил кредит.
Последний пункт, пожалуй, самый тревожный.
ДОЛГОВАЯ ЗАВИСИМОСТЬ – ЭТО НЕ ТОЛЬКО ПРО ДЕНЬГИ
У кредитной ловушки есть ещё одна цена. Человек начинает постоянно думать о платежах. Проверять банковское приложение. Переносить покупки. Отказываться от отдыха. Откладывать ремонт. Ссориться с близкими из-за денег. И главное – терять ощущение контроля. Когда-то он брал кредит, чтобы решить проблему. Теперь он работает, чтобы обслуживать кредит. Это принципиально разные состояния.
Важно не впадать и в другую крайность. Банк России не описывает происходящее как системный кредитный кризис. Напротив, регулятор указывает на снижение долговой нагрузки граждан и улучшение качества новых потребительских кредитов.
В июле 2026 года доля проблемной задолженности по необеспеченным потребительским кредитам составляла 13,2%, а показатели ранней просрочки по новым выдачам улучшались. То есть речь идёт не о том, что «все россияне погрязли в долгах». Это было бы преувеличением. Картина сложнее.
Кредитная система в целом становится осторожнее, но отдельный человек может оказаться в долговой ловушке даже в относительно стабильной банковской системе.
Самое страшное в кредитной зависимости – то, что человек долго может не считать себя должником. Он не скрывается от приставов. Он работает. У него есть квартира. Машина. Телефон. Семья. Он исправно платит. Каждый месяц.
Но однажды происходит что-нибудь совершенно обычное.
Заболевает ребёнок. Ломается автомобиль. Сокращают премию. Работодатель задерживает зарплату. И внезапно выясняется: свободных денег нет. Потому что они уже потрачены. Не сегодняшние. Завтрашние. Зарплата следующего месяца. Премия следующего года. Доход, который человек ещё даже не получил.
ЦЕНА, КОТОРУЮ МЫ ПЛАТИМ ЗАВТРА
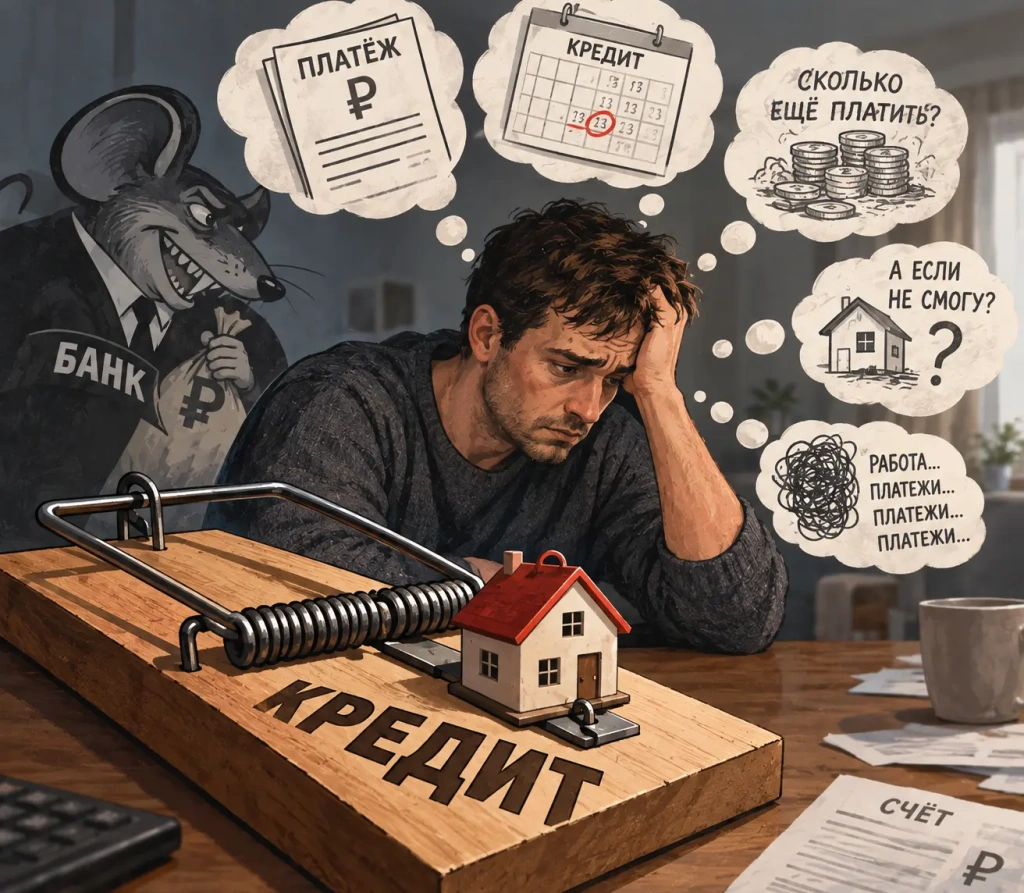
Кредит не делает человека бедным автоматически. Он даёт ему возможность получить что-то сегодня в обмен на обязательство завтра. Проблема начинается тогда, когда «завтра» продаётся слишком много раз. 50 тысяч на ремонт. 100 тысяч на машину. 200 тысяч на лечение. 500 тысяч на квартиру. Ещё 50 тысяч «до зарплаты». Ещё 30 – чтобы закрыть карту. И в какой-то момент человек смотрит на собственную зарплату и понимает: она уже не совсем его. Часть принадлежит банку, часть – ещё какой-нибудь кредитной организации, часть – микрофинансовой компании, часть – ипотеке. А ему самому достаётся только то, что осталось после всех будущих обещаний. Вот так и работает кредитная ловушка. Она редко захлопывается с громким щелчком. Обычно всё происходит гораздо тише. Одно уведомление в телефоне. Одна кнопка «получить деньги». Один маленький платёж. Ещё один. А потом человек обнаруживает, что уже несколько лет живёт не на свои деньги. Он живёт в будущем – и постепенно отдаёт его в счёт прошлого.
PS: Сегодня по неофициальной статистике 99% людей либо оплачивают действующий кредит, либо уже имели опыт с заёмными банковскими деньгами. Растущие на глазах цены буквально на всё не позволяют многим накопить на новую квартиру, хороший ремонт, иногда даже на современный телевизор или приличный телефон. Но картинка успешных людей в социальных сетях не даёт шанса остановится, всё детально обдумать, не делать поспешных решений, ноги сами буквально несут человека за кредитом. Жить по средствам готовы совершенно не многие. И вот здесь кредитная ловушка для кого-то открывается, а за кем-то захлопывается.


Комментарии